კომპანიის ფინანსური ანგარიშის სწორად წასაკითხად მხოლოდ შემოსავლის ან წმინდა მოგების ნახვა არ კმარა. სრული სურათი სამ დოკუმენტში იშლება: მოგება-ზარალის ანგარიში გეუბნებათ, რამდენად მომგებიანი იყო ბიზნესი პერიოდის განმავლობაში; ბალანსი — რა აქვს და რა ვალდებულებები აქვს კონკრეტულ თარიღში; ფულადი ნაკადების ანგარიში კი აჩვენებს, რეალურად როგორ მოძრაობდა ფული.
ეს განსხვავება მნიშვნელოვანია როგორც მცირე ბიზნესის მფლობელისთვის, ისე დამწყები ინვესტორისთვის. აშშ-ის ფასიანი ქაღალდების და ბირჟების კომისიის (SEC) განმარტებით, წმინდა მოგება და ფულადი ნაკადები ერთმანეთთან არის დაკავშირებული, მაგრამ ერთი და იგივე არ არის. ამიტომ სამივე ანგარიში ერთმანეთის კონტექსტში წაიკითხეთ.
მოგება-ზარალის ანგარიში: გაყიდვებიდან საბოლოო შედეგამდე
მოგება-ზარალის ანგარიში მოიცავს გარკვეულ პერიოდს — მაგალითად, თვეს, კვარტალს ან წელს. მისი მარტივი ლოგიკაა: შემოსავალი − ხარჯები = წმინდა მოგება ან ზარალი.
- შემოსავალი (გაყიდვები) არის საქონლის ან მომსახურების რეალიზაციით მიღებული თანხა. ეს ავტომატურად არ ნიშნავს, რომ ფული უკვე კომპანიის ანგარიშზეა შესული.
- გაყიდული საქონლის თვითღირებულება მოიცავს გაყიდულ პროდუქტთან პირდაპირ დაკავშირებულ წარმოების ან შეძენის ხარჯებს.
- მთლიანი მოგება მიიღება შემოსავლიდან თვითღირებულების გამოკლებით.
- საოპერაციო ხარჯები მოიცავს ყოველდღიური საქმიანობის ხარჯებს: ხელფასს, ქირას, მარკეტინგს, ადმინისტრირებას და, ზოგ შემთხვევაში, ცვეთასა და ამორტიზაციას.
- საოპერაციო მოგება აჩვენებს ძირითადი საქმიანობის შედეგს პროცენტისა და გადასახადების გათვალისწინებამდე.
- წმინდა მოგება საბოლოო შედეგია ყველა შესაბამისი ხარჯის, მათ შორის საპროცენტო და საგადასახადო ხარჯის, შემდეგ.
შეადარეთ რამდენიმე პერიოდი: იზრდება თუ არა გაყიდვები, და თუ იზრდება, ხომ არ მატულობს ხარჯი უფრო სწრაფად. სასარგებლოა მთლიანი მოგების მარჟის დათვლა — მთლიანი მოგება გაყოფილი შემოსავალზე — და საოპერაციო მარჟის — საოპერაციო მოგება გაყოფილი შემოსავალზე. მარჟის „ნორმალური“ დონე ინდუსტრიის მიხედვით განსხვავდება, ამიტომ სხვადასხვა სფეროს კომპანიები ერთიანი ზღვრის მიხედვით არ შეაფასოთ.
ასევე დააზუსტეთ, რისგან შეიქმნა წმინდა მოგება: ძირითადი საქმიანობიდან თუ ერთჯერადი მოვლენიდან, მაგალითად აქტივის გაყიდვიდან. ერთჯერადი შემოსავალი მომავალ პერიოდებში შესაძლოა აღარ განმეორდეს.
ბალანსი: აქტივები, ვალდებულებები და კაპიტალი
ბალანსი კომპანიის ფინანსური მდგომარეობის ფოტოს ჰგავს კონკრეტულ თარიღში. მისი ძირითადი ტოლობაა: აქტივები = ვალდებულებები + კაპიტალი.
აქტივებია კომპანიის კონტროლქვეშ არსებული ღირებულების მქონე რესურსები — ფული, მარაგი, აღჭურვილობა, უძრავი ქონება, ინვესტიციები ან არამატერიალური აქტივები, მაგალითად სავაჭრო ნიშანი. ვალდებულებებია სესხები, მომწოდებლების მიმართ დავალიანება, გადასახადები და სხვა გადასახდელები. კაპიტალი არის ის ნარჩენი ინტერესი, რომელიც აქტივებიდან ვალდებულებების გამოკლების შემდეგ მფლობელებს რჩებათ.
დააკვირდით მიმდინარე მუხლებს: მიმდინარე აქტივები ჩვეულებრივ იმ რესურსებს მოიცავს, რომლებიც დაახლოებით ერთ წელიწადში გადაიქცევა ფულად ან გამოიყენება; მიმდინარე ვალდებულებები კი იმავე ვადაში დასაფარ გადასახდელებს. საწყისი ინდიკატორია სამუშაო კაპიტალი: მიმდინარე აქტივები მინუს მიმდინარე ვალდებულებები.
თუმცა დადებითი სამუშაო კაპიტალი თავისთავად წარმატებას არ ადასტურებს. შეამოწმეთ, ხომ არ იზრდება დებიტორული დავალიანება გაყიდვებზე სწრაფად, ხომ არ გროვდება მარაგი და რამდენად სწრაფად იზრდება ვალი კაპიტალთან შედარებით.
ფულადი ნაკადები: მოგება ფულია თუ არა?
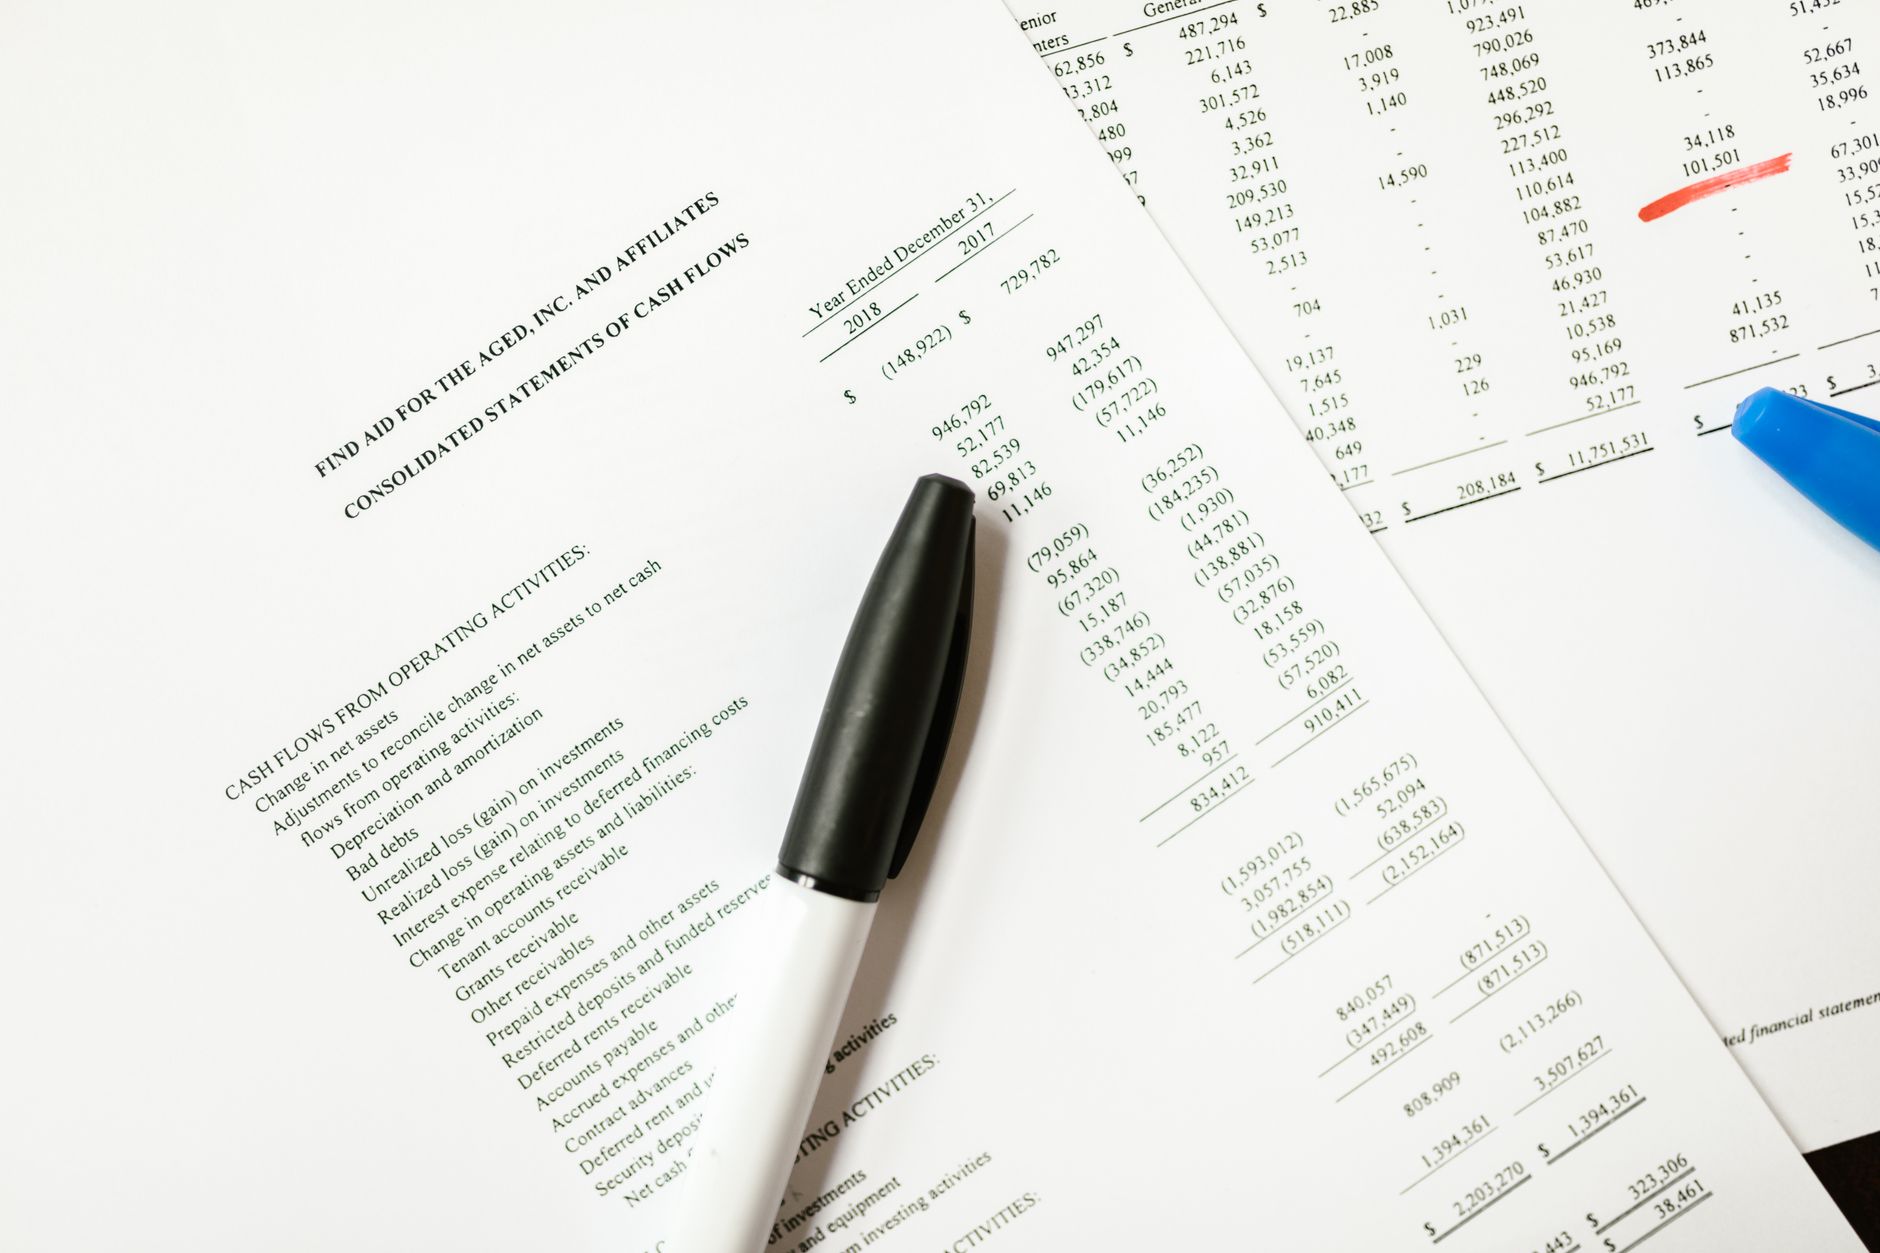
ფულადი ნაკადების ანგარიში ასახავს პერიოდის განმავლობაში ფულის შესვლასა და გასვლას და აკავშირებს საწყის ნაშთს საბოლოო ნაშთთან. იგი სამ ნაწილად იყოფა: საოპერაციო, საინვესტიციო და საფინანსო ფულადი ნაკადები.
საოპერაციო ნაწილი აჩვენებს, წარმოქმნის თუ არა კომპანიის ყოველდღიური საქმიანობა ფულს. საინვესტიციო ნაწილი უკავშირდება, მაგალითად, გრძელვადიანი აქტივების შეძენას ან გაყიდვას. საფინანსო ნაწილი კი ასახავს კაპიტალთან და სესხებთან დაკავშირებულ მოძრაობას.
თუ კომპანიას მოგება აქვს, მაგრამ საოპერაციო ფულადი ნაკადი სუსტია ან უარყოფითია, მიზეზი დამატებით შესასწავლია: შესაძლოა მომხმარებლებს ჯერ არ გადაუხდიათ, მარაგში მეტი თანხაა ჩადებული ან სხვა საბრუნავი კაპიტალის ცვლილება მოქმედებს. პირიქით, მხოლოდ მაღალი ფულადი ნაშთიც არ არის საკმარისი დასკვნისთვის — გაიგეთ, ოპერაციებიდან მოდის ეს ფული, სესხიდან თუ აქტივის ერთჯერადი გაყიდვიდან.
საბოლოო წესი მარტივია: შეადარეთ პერიოდები, წაიკითხეთ სამივე ფორმა ერთად და ნუ მიიღებთ გადაწყვეტილებას ერთი „კარგი“ რიცხვის მიხედვით. ფინანსური მდგომარეობის შეფასებისას ასევე მნიშვნელოვანია გარე რისკები, მათ შორის AI კიბერრისკების ფინანსურ სტაბილურობაზე გავლენა.